Table des matières :
- Ce que mesure vraiment le ratio LTV/CAC dans un SaaS B2B
- Calcul du CAC : du “coût pub” au coût d’acquisition vraiment exploitable
- Calcul de la LTV : trois méthodes (et quand les utiliser)
- Seuils et interprétation : lire le ratio sans se tromper de décision
- Du ratio à l’action : arbitrer canaux, SDR et contenu sans débat stérile
- Mettre en place un pilotage LTV/CAC fiable sans usine à gaz
Ce que mesure vraiment le ratio LTV/CAC dans un SaaS B2B
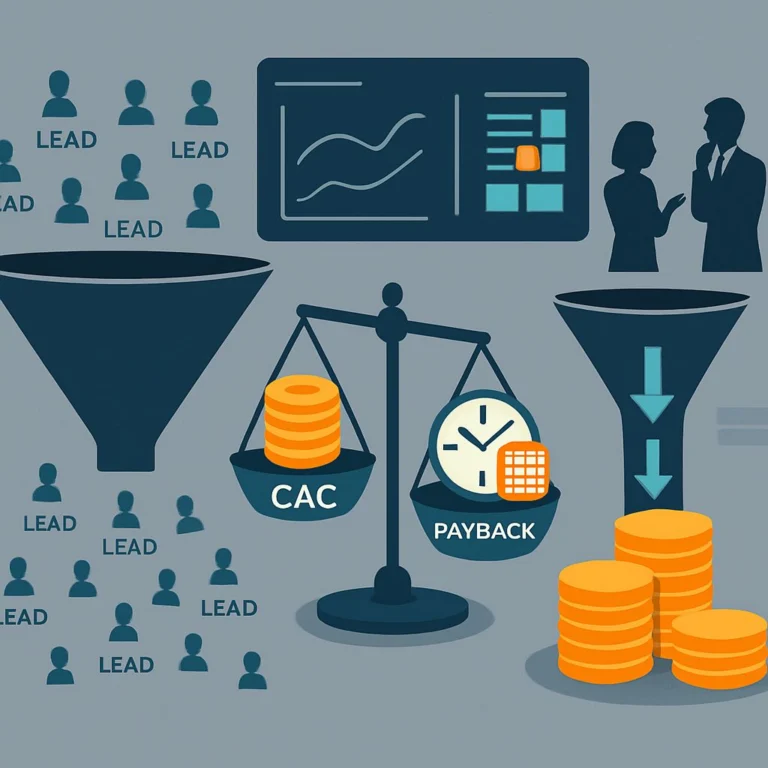
Le ratio LTV/CAC répond à une question simple pour un dirigeant de SaaS B2B : sur la durée, combien 1 € investi pour acquérir un client vous rapporte-t-il ? Ici, CAC signifie Customer Acquisition Cost (coût d’acquisition client) et LTV signifie Lifetime Value (valeur vie client). Le ratio met en regard une dépense immédiate (acquérir) et une valeur future (encaisser puis servir le client). C’est utile pour arbitrer entre canaux, prioriser des recrutements commerciaux, ou décider si vous pouvez accélérer sans dégrader la rentabilité.
Il faut le dire clairement : ce ratio n’est pas une vérité comptable. C’est un modèle basé sur des hypothèses de rétention (capacité à garder les clients), de marge (ce qui reste après coûts directs), et parfois d’expansion (upsell, cross-sell). C’est pour cela qu’on voit des ratios très différents d’une entreprise à l’autre alors qu’elles “font du SaaS B2B”. Un ratio élevé peut cacher un problème de trésorerie si l’encaissement est trop lent, et un ratio plus faible peut être acceptable si la croissance est financée et la marge s’améliore.
Pour éviter les malentendus, gardez en tête ce que le ratio ne dit pas, à lui seul :
- Il ne mesure pas le cash : si vos clients paient à 30/45/60 jours, votre LTV peut être “bonne” tout en créant une tension de trésorerie à court terme (d’où l’importance du payback, plus bas).
- Il ne mesure pas le risque de concentration : un excellent LTV/CAC sur quelques gros comptes peut être fragile si le pipeline dépend de 1–2 canaux ou de 1 persona.
- Il dépend de la définition de “client” : logo (compte) vs “site” vs “filiale”, et du moment où vous considérez l’acquisition “réussie” (signature, premier paiement, activation produit).
En pratique, beaucoup de SaaS B2B pilotent une version simplifiée, ce qui est correct tant que vous gardez les hypothèses visibles. Une écriture utile (sans sur-ingénierie) est :
- LTV (marge) ≈ marge brute mensuelle moyenne × durée de vie moyenne
- LTV/CAC ≈ (ARPA × marge brute × durée de vie) / CAC
où l’ARPA (Average Revenue Per Account) et la marge brute doivent être cohérents avec votre modèle (self-serve vs sales-led, usage-based, etc.).
Calcul du CAC : du “coût pub” au coût d’acquisition vraiment exploitable
Le CAC est le coût moyen pour gagner un client payant sur une période donnée. Formule de base : CAC = dépenses d’acquisition / nombre de nouveaux clients payants. Le piège classique en SaaS B2B est de ne prendre que la publicité. Or, si votre acquisition passe par un SDR, un AE, un outil d’emailing, un événement, ou une marketplace de rendez-vous, le CAC doit intégrer ce qui “fait” le client, sinon vous sous-estimez la réalité et vous sur-investissez.
Avant même de “charger” le CAC, posez 3 règles simples (elles évitent 80% des CAC incohérents) :
- Période : quelle période mesure-t-on (mois, trimestre) et quel décalage applique-t-on avec les signatures ?
- Unité : comptez-vous des logos (clients) ou des contrats (un même client peut signer deux entités) ?
- Point de conversion : “client acquis” = contrat signé ? 1ère facture émise ? 1er paiement reçu ? (utile quand les délais de paiement sont longs)
Pour un CAC utile à la décision, on raisonne en CAC “chargé” (fully loaded). Il inclut, au minimum :
- Marketing : ads, création, agence, outils, événements.
- Sales : salaires fixes + variable, charges, outils, frais de déplacement.
- Sales ops et une partie du management (au prorata si l’équipe est multi-missions).
En France (et plus largement en Europe), un point pratique : si vous pilotez un CAC “chargé”, pensez bien au coût employeur complet (charges patronales, avantages, primes, variable). L’objectif n’est pas de chipoter au centime, mais d’éviter le faux sentiment de “CAC bas” qui vient uniquement d’une vision salaire brut ou d’un oubli des coûts partagés (management, ops, outils).
Exemple chiffré (exemple) : sur un trimestre, vous dépensez 30 k€ (marketing) + 60 k€ (équipe commerciale affectée à l’acquisition) + 10 k€ (outils et prestations) = 100 k€. Vous signez 20 nouveaux clients payants. Votre CAC = 100 k€ / 20 = 5 k€. Ce CAC est “brut” au sens où il n’intègre pas encore l’effort d’onboarding. Selon votre modèle, l’onboarding peut être un coût de delivery récurrent (à mettre dans la marge) ou un coût d’acquisition (si sans onboarding vous ne convertissez pas).
Une manière simple de ne rien oublier consiste à lister vos lignes de coûts “acquisition” dans un mini-tableau (à adapter) :
| Poste | Inclus dans CAC ? | Comment l’allouer |
|---|---|---|
| Ads / sponsoring / événements | Oui | 100% acquisition |
| Salaires SDR/AE (fixe+variable) | Oui | % du temps sur new business |
| Outils (CRM, prospection, data) | Oui | au prorata utilisateurs acquisition |
| Contenu SEO | Souvent oui | coût mensuel / nouveaux clients issus SEO |
| Onboarding initial | À définir | acquisition si indispensable à la conversion, sinon delivery |
| Customer Success “run” | Non (souvent) | plutôt dans les coûts de service → marge brute |
Un second piège : le décalage temporel entre dépenses et signatures. En B2B, le cycle de vente peut être de 2 à 6 mois (ou plus). Si vous calculez le CAC sur le même mois (dépenses du mois / clients du mois), vous créez un indicateur instable. Méthode simple : calculez le CAC par cohorte (cohort analysis), par exemple “dépenses engagées en T1” comparées aux “clients signés dont l’opportunité a été créée en T1”. Cela colle mieux à la causalité.
Mini-scenario (typique B2B) : vous lancez des campagnes en janvier, générez des opportunités en février, signez en mars-avril, et la première facture est payée en mai (délai de paiement). Votre CAC “janvier” peut sembler horrible et votre CAC “avril” excellent… alors que c’est le même effort. La cohorte remet les dépenses et les signatures dans la même histoire.
Pour relier proprement campagnes, leads, opportunités et factures, l’approche la plus robuste est d’aligner CRM et facturation.
Calcul de la LTV : trois méthodes (et quand les utiliser)
La LTV est la valeur économique attendue d’un client sur la durée. En SaaS B2B, il est dangereux d’utiliser une LTV basée sur le chiffre d’affaires sans parler de marge brute. La marge brute correspond au revenu moins les coûts directs de service (hébergement, support, outils de delivery, commissions de paiement, parfois CSM si vous le considérez “delivery”). LTV doit idéalement se calculer sur une base de marge, sinon vous surévaluez la capacité réelle à “payer” l’acquisition.
Avant de choisir une méthode, clarifiez quel “churn” vous pilotez (sinon vous comparez des chiffres incompatibles) :
- Churn logo : % de comptes perdus (utile pour comprendre la stabilité).
- Churn revenu (MRR/ARR) : % de revenu récurrent perdu (plus proche de l’impact business).
- Net Revenue Retention (NRR) : revenu conservé après expansion et contraction (indique si l’expansion compense les pertes).
Méthode 1 : LTV “rapide” à partir du churn
Le churn est le taux de résiliation. En SaaS, on distingue churn clients (nombre de clients perdus) et churn revenu (MRR perdu). Une approximation très utilisée :
- LTV (marge) ≈ ARPA × marge brute / churn
où ARPA (Average Revenue Per Account) est le revenu moyen mensuel par compte. Exemple (exemple) : ARPA = 600 € / mois, marge brute = 80 %, churn mensuel = 2 %. LTV ≈ 600 × 0,8 / 0,02 = 24 000 € de marge sur la durée.
Points d’attention (qui font souvent varier la LTV du simple au double) :
- Churn “mensuel” vs “annuel” : si vous facturez en annuel, un churn observé à 12 mois se convertit mal en churn mensuel sans prudence. Évitez de “fabriquer” un churn mensuel sur peu d’historique.
- Churn moyen vs churn par segment : une LTV moyenne peut être inutile si vous avez 2 ICP avec des comportements opposés.
- Échantillon : sur 30–50 clients, un seul départ important peut faire osciller le churn ; ne sur-interprétez pas.
Cette méthode est pratique si votre base est suffisamment stable et si le churn est mesuré correctement. Mais elle peut être fausse si vous avez beaucoup d’expansion (upsell) ou si le churn varie fortement entre segments (PME vs ETI, self-serve vs sales-led).
Méthode 2 : LTV par cohorte (recommandée dès que possible)
La version la plus décisionnelle en B2B consiste à suivre une cohorte de clients signés sur une période (par exemple les clients acquis en Q1) et à mesurer mois par mois : revenu, marge, attrition, expansion, tickets support. Vous obtenez une courbe de “gross margin retention” plus proche de la réalité, et vous pouvez comparer des canaux d’acquisition entre eux.
Concrètement, une LTV “cohorte” peut se piloter en deux étages :
- LTV 3 mois / 6 mois / 12 mois (marge cumulée) : utile pour décider vite (et limiter les extrapolations).
- Projection au-delà : uniquement quand la courbe de rétention se stabilise et que vous avez assez d’historique.
Exemple (exemple) : sur 50 clients acquis via un canal A, la marge cumulée à 12 mois est 180 k€. Sur 50 clients acquis via un canal B, elle est 120 k€ mais avec une meilleure stabilité. Le ratio LTV/CAC peut sembler meilleur sur A si vous extrapolez trop vite, mais la cohorte vous dira si la performance tient au-delà de 6 à 9 mois.
Mini-scenario utile : vous comparez “SEO” vs “webinar partenaire”. Le webinar signe moins de clients, mais des comptes plus gros, qui activent mieux (moins de tickets, plus d’adoption). À CAC similaire, le canal webinar peut produire une marge à 12 mois plus élevée, même si son taux de conversion initial est un peu plus faible.
Méthode 3 : LTV contractuelle (utile en annual prepay)
Si vous vendez en annuel payé d’avance (annual prepay), vous pouvez partir d’une valeur contractuelle : (ACV × marge brute) + estimation du renouvellement. C’est plus prudent au démarrage, car vous basez la LTV sur ce que vous avez déjà signé. Vous rajoutez ensuite une hypothèse de taux de renouvellement (logo retention) et d’upsell.
Exemple (exemple) : ACV = 12 000 €, marge brute = 80% → 9 600 € de marge sur l’année 1. Si vous supposez 70% de probabilité de renouvellement à l’identique sur l’année 2, vous ajoutez 0,7 × 9 600 = 6 720 € (et vous évitez de compter “100%” si vos renouvellements ne sont pas prouvés).
Dans tous les cas, gardez une règle : écrivez vos hypothèses (churn, marge, expansion, horizon). David Skok (ForEntrepreneurs) — SaaS Metrics propose un repère souvent utilisé dans l’écosystème SaaS : viser environ 3:1 comme ordre de grandeur pour LTV:CAC, à condition d’avoir un CAC et une LTV mesurés proprement. Ce 3:1 n’est pas un standard universel : il varie avec votre go-to-market, vos coûts de service, et surtout votre payback.
Seuils et interprétation : lire le ratio sans se tromper de décision
Le ratio LTV/CAC se lit toujours avec deux autres notions : le payback CAC (temps nécessaire pour “rembourser” le CAC) et le cycle de vente. Le payback est le nombre de mois de marge brute nécessaires pour couvrir le CAC. Exemple (exemple) : CAC = 5 000 €, marge brute mensuelle par client = 400 €. Payback = 5 000 / 400 = 12,5 mois. Deux entreprises avec le même LTV/CAC peuvent avoir des paybacks très différents selon l’ARPA, la marge et la vitesse d’encaissement.
Ajoutez un paramètre souvent sous-estimé en B2B : les délais de paiement. Côté pilotage, cela signifie que le “payback en marge” doit parfois être doublé d’un “payback en cash encaissé”.
Un ratio “bon” dépend de votre contexte :
- Si vous êtes en forte croissance et financé, vous pouvez accepter un payback plus long, mais vous devez maîtriser votre trésorerie.
- Si vous êtes autofinancé ou en recherche de rentabilité rapide, un payback trop long met la pression sur le cash.
- Si vos contrats sont annuels payés d’avance, le risque de cash est moindre, même avec un payback théorique long.
- Si votre produit requiert une implémentation (services, paramétrage), l’effort initial peut rallonger le payback : ce n’est pas “mauvais” si c’est anticipé et correctement intégré (CAC vs marge).
Voici une grille de lecture pragmatique (repères, pas des promesses) :
| Situation observée | Interprétation probable | Décision typique |
|---|---|---|
| LTV/CAC < 2 | Acquisition trop chère, rétention insuffisante, ou calculs incomplets | Diagnostiquer par segment et canal, couper ce qui n’a pas de signal positif à 60-90 jours |
| LTV/CAC entre 2 et 4 | Zone souvent “saine” si payback maîtrisé | Optimiser (conversion, pricing, onboarding) avant d’accélérer fort |
| LTV/CAC > 4 | Potentiellement sous-investissement… ou LTV surestimée | Vérifier churn, expansion, marge, et le modèle d’attribution avant d’augmenter les budgets |
Attention à l’idée reçue “plus c’est haut, mieux c’est”. Un ratio très élevé peut venir d’un CAC artificiellement bas (vous n’avez pas chargé les coûts sales) ou d’une LTV gonflée (churn encore immature, base trop petite, ou expansion extrapolée). Il peut aussi indiquer que vous n’achetez pas assez de croissance alors que votre modèle est rentable. La bonne question devient alors : pouvez-vous augmenter les volumes sans dégrader la conversion et la qualité des clients ?
Un test simple (souvent révélateur) : recalculer LTV/CAC sur 12 mois de marge cumulée plutôt que sur une LTV “infinie”. Si votre ratio s’effondre à 12 mois, c’est rarement un problème de “marketing” uniquement : c’est souvent un mélange de mauvais fit, d’onboarding, de pricing, ou de ciblage ICP.
Du ratio à l’action : arbitrer canaux, SDR et contenu sans débat stérile
Pour décider, vous devez descendre au niveau “canal” et “segment”. Un canal d’acquisition est une source mesurable : SEO, Ads, partenariats, outbound, webinars, marketplace de rendez-vous, etc. Deux canaux peuvent avoir le même CAC mais des LTV très différentes parce qu’ils attirent des profils d’entreprises distincts (taille, maturité, usage). En B2B, segmenter au minimum par ICP (Ideal Customer Profile) évite de conclure trop vite.
Exemple (exemple) :
- Canal 1 : contenu + SEO. CAC chargé estimé 3 500 €, payback 14 mois, churn faible.
- Canal 2 : achat de rendez-vous qualifiés. CAC chargé 5 500 €, payback 10 mois, mais churn un peu plus élevé.
Le “meilleur” canal dépend alors de votre contrainte : cash (payback), capacité opérationnelle (onboarding, CSM), ou objectif (ARR, pénétration d’un segment). Si vous testez un canal de rendez-vous B2B, clarifiez dès le départ le niveau de qualification attendu, le coût complet et la conversion rendez-vous → opportunité → client.
Pour éviter les débats d’opinion, fixez un protocole de test en 6 à 8 semaines :
- Définir le coût (CAC chargé) et l’unité de conversion (client payant, pas lead).
- Mesurer la conversion à chaque étape : visite → lead → opportunité → client (le taux de conversion est la part qui passe à l’étape suivante).
- Suivre une cohorte à 30, 60 et 90 jours : activation, usage, tickets, expansion initiale.
- Calculer un “LTV 12 mois” provisoire (marge cumulée à 12 mois) plutôt que d’extrapoler à 5 ans quand vous manquez d’historique.
Pour rendre ce protocole encore plus actionnable, ajoutez un mini-checklist “qualité d’acquisition” (utile quand vous hésitez entre recruter 1 SDR ou renforcer le contenu) :
- Les comptes signés atteignent-ils un seuil d’activation en 30 jours ? (oui/non, puis %)
- Le canal amène-t-il des clients avec un besoin récurrent ou un “one-shot” ?
- L’équipe support/CSM observe-t-elle une friction récurrente spécifique au canal (ex : attentes irréalistes, mauvais sponsor interne, manque de budget) ?
- La durée de cycle change-t-elle selon le canal (et donc votre besoin en cash/BDR) ?
Ce cadre a un avantage : il vous donne rapidement un signal de qualité client. En SaaS B2B, la LTV se construit surtout par la rétention et l’expansion. Si un canal amène des clients qui signent mais n’activent pas le produit, votre LTV s’effondrera plus tard. Le ratio LTV/CAC doit donc être complété par un indicateur d’adoption (exemple : % de comptes qui atteignent un seuil d’usage dans les 30 jours).
Mettre en place un pilotage LTV/CAC fiable sans usine à gaz
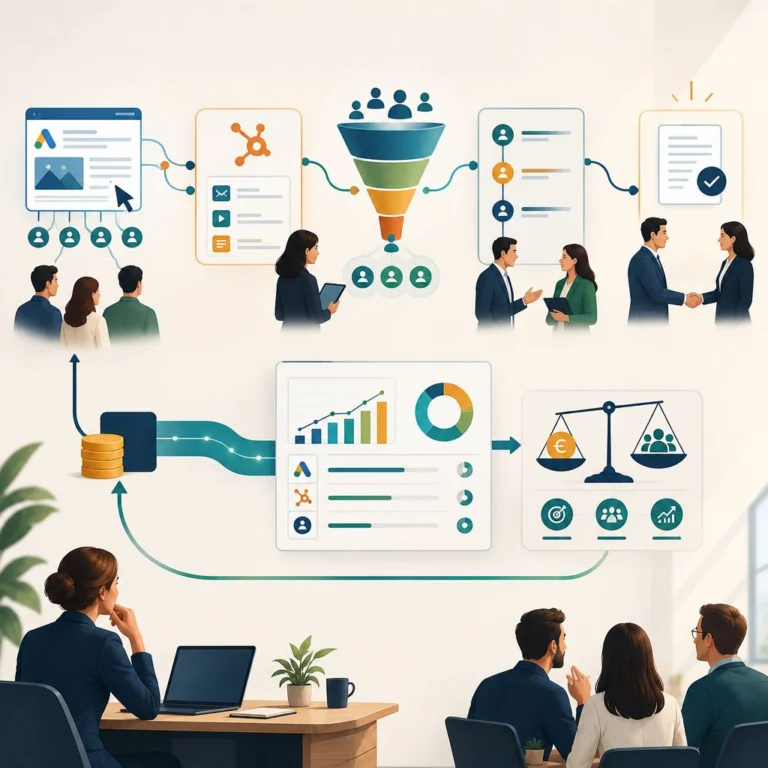
Un pilotage actionnable repose sur trois briques : données, définitions, rythme. Côté données, l’objectif n’est pas d’avoir “toutes les données”, mais d’avoir une chaîne cohérente : source d’acquisition (UTM / campagne) → CRM (lead, opportunité, statut) → facturation (devis, facture, paiement) → produit (usage) si possible. Tant que la facture n’est pas reliée à une source, vous pilotez des intentions, pas des résultats.
Point d’attention (pratique et souvent oublié) : la source d’acquisition doit être stable dans le temps. Si vous changez vos règles UTM, vos champs CRM ou vos nomenclatures tous les 2 mois, vous cassez l’analyse de cohortes. Mieux vaut une taxonomie simple mais durable (5–10 canaux max) qu’un tracking “parfait” impossible à maintenir. Et évidemment, assurez-vous que votre collecte et votre exploitation des données restent conformes à vos obligations (notamment sur la gestion du consentement quand elle s’applique).
Côté définitions, écrivez noir sur blanc :
- Ce qui entre dans le CAC (salaires, charges, outils, agency, etc.).
- La version de LTV utilisée (marge ou revenu, churn logo ou churn revenu, expansion incluse ou non).
- Le niveau d’analyse (global, par canal, par segment ICP).
Sans ces définitions, vous aurez des ratios différents selon les tableaux de bord, et plus personne ne tranche. Si vous partez de zéro, commencez simple : LTV sur 12 mois (marge cumulée) et CAC chargé sur la même cohorte.
Côté rythme, adoptez une cadence de revue : mensuelle pour la direction, hebdomadaire pour l’équipe acquisition. Le bon réflexe est de suivre peu d’indicateurs mais non négociables :
- CAC chargé par canal (trailing 3 mois).
- Payback CAC par canal.
- Rétention à 90 jours (logo et revenu).
- Marge brute (global et par segment si possible).
Pour verrouiller la fiabilité, lisez votre ratio LTV/CAC à côté d’un KPI “factures”.
À faire cette semaine : choisissez 1 canal d’acquisition, calculez son CAC chargé sur les 90 derniers jours, puis mesurez la marge brute cumulée à 90 jours des clients signés via ce canal (même approximative).
Indicateur à suivre (unique) : le payback CAC de ce canal (en mois). Tant que vous ne savez pas en combien de mois un canal “rembourse” son coût d’acquisition en marge brute (et idéalement, en cash encaissé), le ratio LTV/CAC reste trop théorique pour décider où mettre le prochain euro.