Table des matières :
- Comprendre le rôle de chaque KPI (et leurs liens)
- CAC : le coût d’acquisition client “complet”, pas seulement le coût pub
- LTV et ratio LTV/CAC : la rentabilité dans le temps, avec une notion clé (le payback)
- ROAS : utile pour piloter une campagne, trompeur pour piloter la rentabilité
- Taux de conversion : le KPI qui baisse le CAC sans augmenter les dépenses
- Mettre CAC, LTV/CAC, ROAS et conversion dans un tableau de décision (et couper vite)
Piloter un budget web sans KPI marketing clairs, c’est accepter de décider au ressenti. Les quatre indicateurs de cet article — CAC, LTV/CAC, ROAS et taux de conversion — couvrent l’essentiel. Ils répondent à une question simple de dirigeant : combien un client vous coûte, combien il rapporte, et à quelle vitesse.
Un point important : ces KPI ne valent que si vous parlez tous de la même chose. Un « client » doit être défini (premier achat, contrat signé, abonnement activé). Une « conversion » doit être horodatée et rattachée à une source (campagne, canal). Sinon, vous comparez des pommes et des poires et vous financez parfois le canal qui mesure le mieux, pas celui qui vend le mieux.
Deux précisions qui évitent beaucoup d’erreurs en PME :
- Nouveau client ≠ commande : si un même client repasse commande, il ne doit pas gonfler artificiellement le nombre de “nouveaux clients” (sinon le CAC paraît meilleur qu’il ne l’est).
- Périmètre : distinguez au moins CAC “paid” (acquisition payante) et CAC “blended” (tous les coûts d’acquisition, y compris contenus, SEO, événements, partenariats). Mélanger les deux sans le dire brouille les décisions.
Enfin, aucun KPI n’est “bon” en soi. Un CAC élevé peut être rentable si la valeur vie client est très forte. Un ROAS élevé peut masquer une marge insuffisante. Un taux de conversion en hausse peut cacher des leads moins qualifiés. L’objectif est de lire ces métriques ensemble, sur une période cohérente avec votre cycle de vente (et votre saisonnalité : par exemple, en France, les périodes de soldes ou de rentrée peuvent déplacer la demande, donc la comparaison “mois vs mois” doit être prudente).
Comprendre le rôle de chaque KPI (et leurs liens)
Le CAC (Coût d’Acquisition Client) est le coût moyen pour gagner un nouveau client. Il se calcule, en version simple, comme : dépenses marketing et commerciales dédiées / nombre de nouveaux clients. C’est un KPI marketing très “décisionnel” parce qu’il se compare directement à vos marges et à votre trésorerie.
La LTV (Lifetime Value), ou valeur vie client, est la valeur économique attendue d’un client sur toute la durée de sa relation avec vous. On parle ici de valeur en marge, pas en chiffre d’affaires. Le ratio LTV/CAC dit si votre modèle est durable : plus il est élevé, plus vous pouvez investir pour acquérir. Une définition académique utile vient de Gupta, Lehmann et Stuart :
« Customer lifetime value (CLV) is the present value of the future cash flows attributed to the customer relationship » (Journal of Marketing Research, 2004)
Le ROAS (Return On Ad Spend) mesure le chiffre d’affaires attribué à une campagne publicitaire divisé par la dépense publicitaire. C’est un KPI de pilotage tactique, surtout en e-commerce et en génération de leads avec une valeur de conversion correctement renseignée. Mais il ignore souvent la marge, les retours produits, et les effets d’attribution.
Enfin, le taux de conversion (nombre d’actions utiles / nombre de visiteurs ou de leads) est le multiplicateur silencieux : il fait baisser le CAC sans changer vos budgets, à condition d’optimiser les bonnes étapes du tunnel.
Une manière “dirigeant” de les relier :
- ROAS vous dit : “est-ce que cette dépense publicitaire ramène du chiffre d’affaires attribué ?”
- Taux de conversion vous dit : “à quel point mon tunnel transforme le trafic en clients (ou en opportunités) ?”
- CAC vous dit : “combien me coûte, en moyenne, un nouveau client (tout inclus) ?”
- LTV/CAC + payback vous dit : “est-ce rentable et soutenable dans le temps (marge + trésorerie) ?”
CAC : le coût d’acquisition client “complet”, pas seulement le coût pub
Le CAC se calcule mal dans la majorité des PME pour une raison simple : on y met seulement la dépense publicitaire, et on oublie le reste. Pour décider correctement, votre CAC doit inclure, au minimum : achats médias (publicité), prestations externes (agence, freelance), outils (tracking, emailing, data), et une part raisonnable des salaires liés à l’acquisition (marketing, SDR, commerciaux) quand ils travaillent réellement sur le flux entrant.
Formule pratique (à adapter) :
- CAC = (Dépenses médias + prestations + outils + coût salarial d’acquisition) / nouveaux clients
Ce que vous pouvez inclure (checklist simple)
Sans complexifier à l’excès, vous pouvez standardiser votre calcul en listant ce qui entre “dans le CAC” :
- Médias : Search, social, display, annuaires, sponsoring (si traçable).
- Création/production : landing pages, vidéo, design, copywriting (si lié à l’acquisition).
- Outils : formulaires, tracking, enrichment, routage lead (au prorata acquisition).
- Ressources internes : temps marketing + SDR/BDR + temps commercial dédié au flux inbound (ex. 30 % d’un salaire si la personne y consacre ~30 % de son temps).
- À part (souvent mieux séparé) : coûts de delivery (projet, CSM, support), car ils influencent la marge et la rétention, pas l’acquisition stricto sensu.
Exemple chiffré (exemple, pas une promesse) : sur un trimestre, vous dépensez 18 000 € en publicité, 6 000 € en création/gestion, 1 000 € d’outils, et vous estimez 5 000 € de temps interne réellement consacré à l’acquisition (marketing + avant-vente). Total 30 000 €. Si vous signez 20 nouveaux clients attribuables à ce flux, CAC = 1 500 €.
Deux pièges fréquents : “les canaux qui mesurent mieux” et le décalage temporel
1) Le biais de mesure : certains canaux (ex. retargeting, marque en search) “captent” des conversions déjà chaudes et affichent des coûts d’acquisition faibles. Ce n’est pas forcément mauvais, mais ce n’est pas toujours incrémental. Si vous ne le savez pas, vous risquez de surinvestir dans des campagnes qui prennent le crédit plutôt qu’elles ne créent la demande.
2) Le décalage temporel : si votre cycle de vente est de 60 jours, les dépenses de juin peuvent créer des signatures en août. Pour éviter de fausser le CAC, vous avez deux méthodes simples :
- Méthode “cohorte” : vous suivez les leads générés en juin et ce qu’ils deviennent jusqu’à signature, puis vous rapportez les dépenses de juin à la cohorte de clients issus de juin.
- Méthode “lissée” : vous calculez sur 90 à 180 jours, pas sur 7 jours, pour absorber le délai.
Mini-scenario (très courant en B2B) : vous coupez un canal après 3 semaines parce que le CAC “explose”… alors que les opportunités sont bien là, mais pas encore signées. La cohorte (ou le lissage) évite cette décision trop rapide.
LTV et ratio LTV/CAC : la rentabilité dans le temps, avec une notion clé (le payback)
La LTV est souvent surestimée parce qu’elle est calculée en chiffre d’affaires au lieu d’être calculée en marge brute. La marge brute, c’est le chiffre d’affaires moins les coûts directement liés à la production/livraison (matière, sous-traitance directe, frais de paiement, logistique). C’est ce qui reste pour payer l’acquisition, les équipes, et faire du résultat.
Deux formules simples couvrent 80 % des cas :
- Abonnement / récurrent : LTV ≈ panier moyen mensuel × marge brute % × durée de vie moyenne (en mois).
- Achat répété : LTV ≈ panier moyen × fréquence d’achat annuelle × marge brute % × durée de relation (en années).
Exemple récurrent : ARPA (revenu moyen mensuel par compte) 400 €, marge brute 70 %, churn (taux de résiliation mensuel) 3 %. Durée de vie moyenne ≈ 1 / 0,03 = 33 mois. LTV ≈ 400 × 0,70 × 33 = 9 240 €. Avec un CAC à 1 500 €, LTV/CAC = 6,2. C’est encourageant, mais il manque encore une donnée décisive : le payback.
Payback : le KPI “cash” qui évite les modèles théoriquement rentables mais invendables en trésorerie
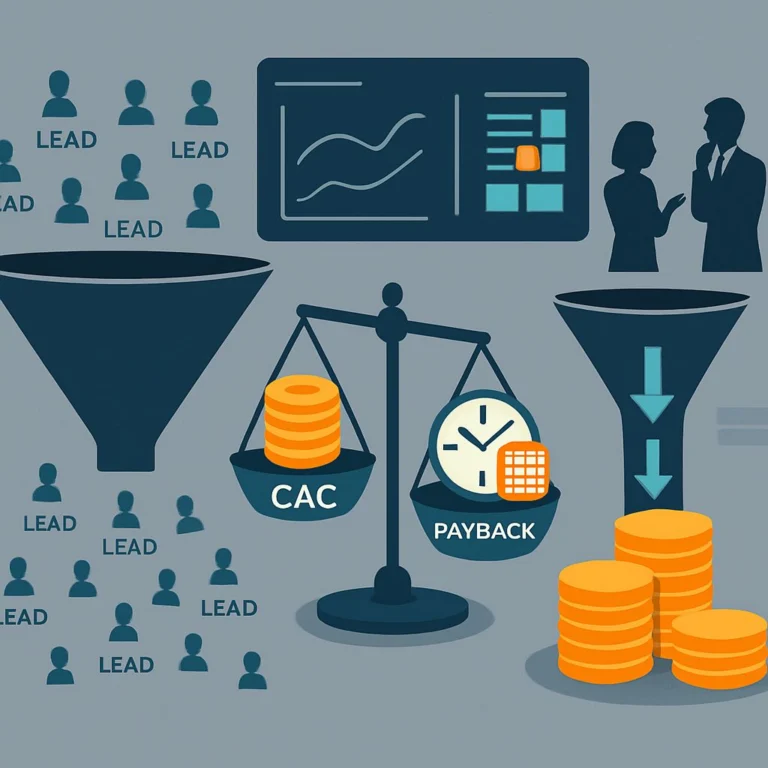
Le payback CAC (délai de retour sur CAC) est le temps nécessaire pour récupérer votre coût d’acquisition grâce à la marge générée.
- Payback ≈ CAC / (marge mensuelle)
Avec l’exemple ci-dessus : marge mensuelle = 400 × 0,70 = 280 €. Payback = 1 500 / 280 ≈ 5,4 mois.
Ce KPI est souvent plus utile que LTV/CAC en B2B, car il tient compte de la trésorerie. Et il vous aide à fixer une règle simple : si le payback dépasse votre tolérance (par exemple 9 à 12 mois selon votre cash), vous devez soit baisser le CAC, soit augmenter la marge, soit augmenter la rétention.
Attention aux “LTV gonflées” : trois garde-fous simples
- Cohérence avec l’historique : si vous n’avez que 8 mois de recul, une LTV calculée sur 4 ans est fragile. Mieux vaut faire une estimation prudente + la réviser chaque trimestre.
- Inclure les coûts variables réels : en e-commerce, les retours, remises, frais de paiement et logistique changent fortement la marge (donc la LTV).
- Séparer acquisition et expansion : si une part importante de votre LTV vient de l’upsell/cross-sell, mesurez-le à part (sinon vous surévaluez ce que l’acquisition “de base” finance réellement).
Sur la rétention, un rappel utile : Reichheld et Sasser (Harvard Business Review) soulignent l’impact économique de la fidélisation dans « Zero Defections: Quality Comes to Services » (1990). Le message à retenir n’est pas un pourcentage magique, mais une logique : l’amélioration de la rétention amplifie la LTV et donc votre capacité à investir en acquisition.
ROAS : utile pour piloter une campagne, trompeur pour piloter la rentabilité
Le ROAS se calcule ainsi : ROAS = chiffre d’affaires attribué aux publicités / dépenses publicitaires. Si vous dépensez 10 000 € et attribuez 40 000 € de CA, ROAS = 4. C’est parlant, c’est rapide, et c’est pour ça que beaucoup d’équipes se limitent à ce chiffre.
Le problème : le ROAS ignore la marge. Un ROAS de 4 est excellent si votre marge contributive (marge brute moins coûts variables non marketing) est de 40 % et que vos retours/impayés sont faibles. Il est insuffisant si votre marge contributive est de 20 %. Une règle de gestion simple consiste à calculer votre ROAS d’équilibre :
- ROAS d’équilibre ≈ 1 / marge contributive
Exemple : marge contributive 30 %. ROAS d’équilibre ≈ 1 / 0,30 = 3,33. En dessous, vous achetez du chiffre d’affaires à perte (hors effets long terme). Au-dessus, vous créez de la marge, à condition que l’attribution soit réaliste.
Deux sujets qui rendent le ROAS fragile : attribution et incrémentalité
- Attribution : c’est la règle qui décide “qui a le mérite” de la vente (dernier clic, premier clic, data-driven). Une campagne peut afficher un ROAS élevé parce qu’elle capte une demande déjà existante (ex : recherche de marque, retargeting sur visiteurs déjà chauds).
- Incrémentalité : une partie des ventes aurait eu lieu même sans publicité. Le ROAS ne répond pas à “combien de ventes supplémentaires la campagne a réellement créées ?”.
Sans vous lancer dans des tests lourds, vous pouvez déjà améliorer la lecture du ROAS avec trois pratiques “PME-friendly” :
1) Segmenter marque vs non-marque (en search) : la marque sert souvent à défendre une demande existante ; le non-marque sert davantage à créer/élargir.
2) Regarder le ROAS par nouveaux clients quand c’est possible : le ROAS global peut être tiré par des clients existants (donc moins utile pour la croissance).
3) Comparer ROAS et marge sur la même période : un ROAS stable peut devenir mauvais si les remises, les retours ou les coûts logistiques montent.
Pour cadrer la mesure, appuyez-vous sur des définitions stables et documentées, puis construisez votre propre standard interne (fenêtre d’attribution, modèle, déduplication avec le CRM).
Taux de conversion : le KPI qui baisse le CAC sans augmenter les dépenses
Le taux de conversion est le rapport entre une action utile et un volume de départ. Exemple : formulaires envoyés / visites, ou devis signés / leads. Il faut éviter un taux de conversion unique “site vers client” si votre vente est B2B, car vous mélangez des étapes différentes. Le bon réflexe est de découper votre tunnel.
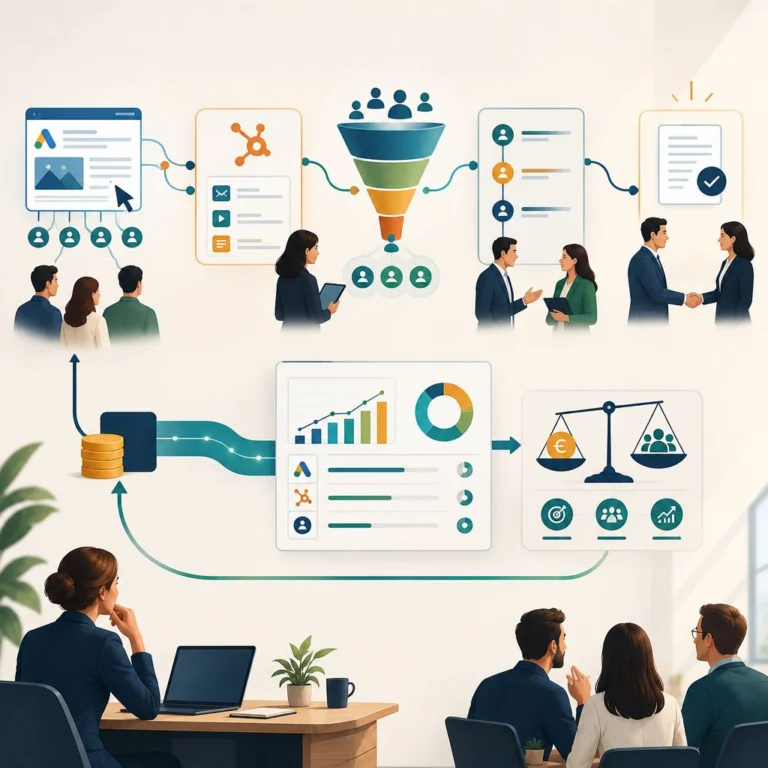
Pour une PME B2B, un tunnel clair ressemble souvent à :
- Visites → leads (demande de contact, démo, devis)
- Leads → MQL (lead qualifié marketing : critères simples, ex. secteur, taille)
- MQL → SQL (lead qualifié commercial : besoin, budget, échéance)
- SQL → clients
Exemple (exemple) : 10 000 visites/mois, 1,2 % de conversion visite→lead = 120 leads. Si 30 % deviennent SQL (36) et que 20 % des SQL signent (7), vous faites 7 clients. Si vous améliorez la page d’atterrissage et passez à 1,6 %, vous avez 160 leads. À ratios constants, cela fait environ 9 clients. Votre dépense média n’a pas bougé, mais votre CAC baisse mécaniquement.
Segmentation : la condition pour que le taux de conversion serve à décider
Le taux de conversion se pilote mal si vous regardez des moyennes. Avinash Kaushik résume bien l’idée :
« All data in aggregate is crap »
Traduction opérationnelle : segmentez. Un taux de conversion global peut rester stable alors que :
- le trafic mobile s’effondre (problème de vitesse ou de formulaires)
- une campagne amène plus de volume mais moins qualifié
- un secteur convertit très bien, un autre très mal
Une segmentation simple (et souvent suffisante) :
- Device : mobile vs desktop
- Source/medium : SEO, paid search, paid social, referral, email
- Landing page : pages qui reçoivent du trafic d’acquisition
- Nouveaux vs connus : nouveaux visiteurs vs visiteurs récurrents (ou nouveaux leads vs existants)
Optimisations “sobres” à fort impact (sans tomber dans le bricolage permanent)
Côté actions, restez sur des optimisations rapides à vérifier et reliées à un KPI aval (SQL ou ventes), pas seulement au nombre de formulaires :
- Vitesse et friction : réduire le poids des pages, simplifier les formulaires, éviter les champs non indispensables.
- Clarté de l’offre : proposition de valeur en 1–2 phrases, bénéfice concret, à qui c’est destiné (et à qui ce n’est pas destiné).
- Preuves : cas clients, avis vérifiés, chiffres sourcés, éléments contractuels (délais, modalités, garanties réalistes).
- Suivi des événements : distinguer “clic sur CTA” vs “formulaire envoyé” vs “RDV pris”.
Sur l’enjeu de performance mobile, une statistique très citée (et utile pour prioriser) vient de Google :
« 53% of mobile site visits are abandoned if pages take longer than 3 seconds to load. » (Google, The Need for Mobile Speed, 2017)
Même si votre activité n’est pas “grand public”, l’idée reste valable : une friction technique affecte surtout les segments les plus froids… donc ceux qui vous coûtent cher à acquérir.
Mettre CAC, LTV/CAC, ROAS et conversion dans un tableau de décision (et couper vite)
Un tableau de bord utile tient sur une page. L’objectif n’est pas de suivre 30 courbes, mais de décider. Pour chaque canal significatif (SEO, publicité search, publicité sociale, emailing, partenariats), suivez au minimum :
- Dépenses (médias + externes + interne estimé)
- Leads, SQL, clients (depuis le CRM)
- CAC (par cohorte ou lissé)
- Payback CAC (si vous avez une marge mensuelle ou par commande)
- ROAS (si vente traçable en ligne) et/ou coût par SQL (si vente longue)
- Taux de conversion par étape (visite→lead, lead→SQL, SQL→client)
Pour rendre ce pilotage vraiment “décisionnel”, un format de tableau simple fonctionne bien (exemple de structure, à adapter) :
| Canal | Dépenses (période) | Leads | SQL | Clients | CAC | Payback (mois) | ROAS (si pertinent) | Point faible principal |
|---|---|---|---|---|---|---|---|---|
| Search non-marque | 8 000 € | 90 | 30 | 6 | 1 333 € | 6,0 | 3,8 | Conversion SQL→client |
| Social paid | 5 000 € | 140 | 14 | 2 | 2 500 € | 12,5 | — | Qualité lead (lead→SQL) |
| SEO | (estimé) 3 000 € | 60 | 24 | 5 | 600 € | 3,0 | — | Volume (top of funnel) |
L’intérêt n’est pas la précision “au centime” dès le départ, mais la comparabilité. Des hypothèses simples, posées noir sur blanc, valent mieux qu’un dashboard parfait mais incomplet.
Ensuite, fixez des règles simples d’accélération/arrêt. Exemples de règles de gestion (à ajuster à vos marges et à votre cash) :
- Si LTV/CAC < 1, le canal détruit de la valeur à terme. On coupe ou on restructure (ciblage, offre, pricing) avant de scaler.
- Si payback > votre seuil de trésorerie (ex. 12 mois), on ralentit tant que la rétention ou la marge n’a pas progressé.
- Si ROAS < ROAS d’équilibre sur 4 à 6 semaines (en e-commerce), on retravaille la marge, le panier moyen, ou on réduit les enchères.
Sécuriser la donnée (sinon les KPI deviennent “jolis” mais inutilisables)
Les KPI marketing deviennent incohérents quand : les conversions sont dupliquées, les sources ne sont pas taguées (UTM), ou les ventes offline ne remontent pas. La meilleure pratique en PME est de relier trois briques :
- tracking web (événements, conversions)
- CRM (statuts lead, opportunité, gagné/perdu)
- coûts (dépenses médias et temps interne estimé)
Trois standards simples qui font gagner du temps :
- Convention UTM : source / medium / campaign stables, sans variations (“facebook” vs “Facebook”).
- Définition SQL : une check-list minimale partagée marketing + sales (sinon vos taux de conversion varient… parce que la définition varie).
- Déduplication : 1 lead = 1 contact unique (email/téléphone), sinon votre coût par lead et vos conversions deviennent artificiels.
Le tout doit respecter le RGPD : consentement quand nécessaire, minimisation des données, conservation limitée, et documentation des finalités. Pour un rappel opérationnel côté cookies/traceurs (très concret en France), la CNIL centralise les règles et conseils. Sans cadre conforme, vous aurez peut-être un ROAS flatteur, mais pas une mesure fiable (ni durable) pour investir.
Action à mener la semaine prochaine : calculez, par canal, votre payback CAC sur les 90 derniers jours (même avec des hypothèses simples de marge). C’est l’indicateur le plus concret pour arbitrer votre prochain euro : accélérer, maintenir, ou couper.