Table des matières :
- Pourquoi la plupart des ROI marketing sont faux (et comment le voir en 10 minutes)
- Définir un vocabulaire commun : lead, opportunité, client, marge
- Construire la chaîne de traçage : de la campagne au lead (sans sur-collecter)
- Du lead à l’opportunité : rendre le CRM exploitable pour le calcul du ROI
- Relier opportunités et factures : la pièce manquante (et la plus rentable)
- KPIs fiables : passer de “leads” à des décisions budgétaires
- Attribution, multi-canal, “dark social” : rester cohérent sans se mentir
- Contrôles de qualité : les 7 tests qui évitent de piloter à l’aveugle
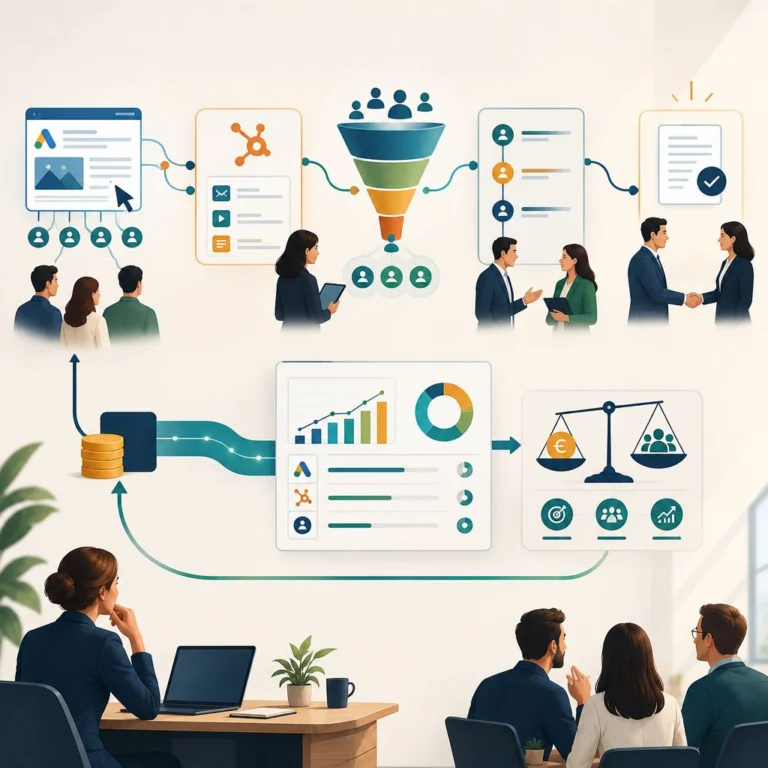
Le ROI marketing devient vite un sujet politique dès qu’on mélange des clics, des leads et des ventes réelles. La seule façon de trancher sans débat stérile est de relier, de bout en bout, trois objets concrets : campagnes, leads/opportunités, factures. C’est aussi ce qui permet de passer d’indicateurs « d’effort » (trafic, formulaires) à des KPI financiers (marge, coût d’acquisition, délai de retour).
Dans cet article, on parle volontairement « système » : un modèle de données simple, des règles d’attribution explicites, et des contrôles de qualité. Pas de promesse de résultats. Juste une méthode pour savoir rapidement si un levier mérite qu’on accélère, ou qu’on coupe.
Concrètement, à la fin, vous devez pouvoir répondre sans approximation à des questions très opérationnelles :
- « Sur les factures du mois, quelle part est rattachée à une source/campagne identifiable ? »
- « Quelles campagnes génèrent de la marge (pas seulement des opportunités) ? »
- « Quel est le délai moyen entre un lead et la première facture (et donc le payback) ? »
- « Où se situe la fuite : tracking, qualification, closing ou facturation ? »
Pourquoi la plupart des ROI marketing sont faux (et comment le voir en 10 minutes)
Un ROI (Return On Investment) se définit simplement : ROI = (gain généré – coût) / coût. Le problème, c’est que beaucoup d’entreprises remplacent « gain généré » par un proxy : nombre de leads, MQL, opportunités créées. Or un lead n’est pas un encaissement. Tant que vous ne remontez pas jusqu’à la facture, vous ne mesurez pas un ROI, vous mesurez une activité.
Deux signaux indiquent souvent un ROI « bricolé » :
- le chiffre d’affaires attribué au marketing dépasse régulièrement le CA total facturé sur la période (double comptage) ;
- une campagne semble « rentable » en leads, mais n’alimente pas le pipe ou génère surtout des dossiers perdus.
Ce n’est pas une question d’outil, mais de chaîne de traçabilité. L’objectif n’est pas la perfection, mais une mesure stable et audit-able.
Pour « le voir en 10 minutes », faites un mini-audit en trois vérifications rapides (même avec des exports Excel) :
1) Réconciliation macro
- Prenez le total CA facturé (compta) sur le mois.
- Comparez au total CA attribué dans le reporting marketing.
- Si le marketing attribue plus que 100% du total facturé, vous avez un problème de double attribution (multi-touch mal géré) ou de période (deals signés vs factures émises).
2) Test du “pipeline qui ment”
- Prenez une campagne “top leads”.
- Regardez le ratio :
opportunités créées / leadspuisgagnés / opportunités. - Si la campagne a un bon volume en amont mais s’effondre systématiquement après qualification (ou génère beaucoup de “perdus”), ce n’est pas forcément un problème de pub : c’est souvent un problème de ciblage, de message, ou de promesse commerciale mal calibrée.
3) Test du décalage temporel
- Regardez sur 60–90 jours : les factures suivent-elles une dynamique cohérente avec les volumes de leads/opportunités ?
- Si vous changez de budget et que le “ROI” varie instantanément, méfiance : beaucoup de cycles B2B ont un délai incompressible.
Une règle simple pour éviter les discussions infinies : distinguez toujours “ce qui a été signé” de “ce qui a été facturé”. Selon votre modèle (abonnements, projets, acomptes), le moment où vous reconnaissez le “gain” peut changer, mais il doit être explicite et constant.
Définir un vocabulaire commun : lead, opportunité, client, marge
Avant de connecter des données, il faut se mettre d’accord sur des définitions qui tiennent en une phrase. Un lead = un contact identifiable (email ou téléphone) ayant manifesté un intérêt. Une opportunité = un dossier commercial qualifié avec un montant potentiel et une probabilité. Un client = une opportunité gagnée avec une première facture.
Même chose côté coûts. Le CAC (coût d’acquisition client) est la dépense marketing + commerciale nécessaire pour obtenir un nouveau client sur une période donnée, divisée par le nombre de nouveaux clients. La LTV (Lifetime Value) est la marge attendue sur la durée de vie du client.
Point clé : pour parler ROI, le « gain » doit idéalement être la marge et pas le chiffre d’affaires. La marge (souvent marge brute) = CA facturé – coût direct de production/prestation. Une campagne qui génère beaucoup de CA avec une marge faible peut être moins intéressante qu’une campagne plus petite mais plus rentable.
Pour éviter les malentendus (marketing, sales, direction, finance), formalisez un mini-glossaire partagé. Exemple de tableau (adaptable) :
| Terme | Définition opérationnelle (1 phrase) | “Date de vérité” recommandée |
|---|---|---|
| Lead | Contact identifiable avec consentement/intent | Date de création du lead |
| Opportunité | Dossier qualifié avec montant estimé + étape pipeline | Date de création de l’opportunité |
| Client | Première facture émise rattachée à une opportunité | Date de facture (ou date d’émission) |
| Nouveau client | Client n’ayant pas été facturé sur les X derniers mois | Date de première facture “retour” |
| Marge brute | CA facturé – coûts directs (variables) | Période comptable de la facture |
Deux points souvent sous-estimés :
- “Client” = facture émise ou facture payée ? En pilotage ROI, l’émission suffit souvent (plus stable, plus rapide), mais si votre risque d’impayés est élevé, vous pouvez préférer la date d’encaissement. L’important : choisir et documenter.
- “Nouveau client” vs “upsell” : mélangez les deux et votre CAC devient illisible. Une option simple : taguer chaque facture comme
new_business(première facture) ouexpansion(clients existants).
Construire la chaîne de traçage : de la campagne au lead (sans sur-collecter)
La jonction la plus fragile est souvent la première : relier une campagne à un lead. Le standard le plus robuste reste l’usage de paramètres UTM (utmsource, utmmedium, utm_campaign, etc.) ajoutés aux URLs de vos campagnes. Google documente clairement le principe et les paramètres recommandés : Guide Google Analytics — paramètres UTM.
Concrètement, votre formulaire (ou votre outil de prise de rendez-vous) doit capturer ces paramètres au moment de la conversion, et les stocker dans votre base leads/CRM. Deux règles simples augmentent fortement la fiabilité :
- stocker les UTM « first touch » (première visite) et « last touch » (dernière visite) ;
- stocker aussi un identifiant de clic quand il existe (ex. gclid pour Google Ads), car il facilite les imports de conversions offline.
Pour rendre ça exploitable, ajoutez une discipline de nommage (sinon vous aurez 15 variantes de “linkedin”) :
- tout en minuscules, sans accents :
linkedin,google,newsletter - un
utm_mediumstandard :cpc,paid_social,email,organic,referral - un
utm_campaignqui porte une logique métier :fr_b2b_demo_q4_2026plutôt quecampagne-3 - optionnel :
utm_contentpour distinguer créas/angles, etutm_termpour mots-clés (search)
Exemple (lisible et stable) : https://votre-domaine.fr/demo?utm_source=linkedin&utm_medium=paid_social&utm_campaign=fr_b2b_demo_q4_2026&utm_content=carrousel_a
Attention RGPD : on ne « trace » pas tout et n’importe comment. Le bon réflexe est la minimisation (ne collecter que ce qui sert à la décision) et une gestion propre du consentement quand des cookies/traceurs sont impliqués. Dans les faits, vous pouvez déjà faire beaucoup avec des UTM stockés côté serveur au moment où l’utilisateur soumet volontairement un formulaire.
Mini-scenario (très courant en France) : vous sponsorisez un post LinkedIn vers une page de prise de RDV. Si le lien n’a pas d’UTM, le lead arrive “Direct / None”. Vous vous retrouvez à sur-créditer le SEO ou le direct… et à couper un canal qui marchait. À l’inverse, un UTM simple + un champ “first touch” vous évite une décision budgétaire basée sur une erreur de classification.
Du lead à l’opportunité : rendre le CRM exploitable pour le calcul du ROI
La deuxième jonction, c’est le CRM. Si le marketing « crée » des leads mais que le commercial ne qualifie pas, vous aurez des tableaux de bord jolis et inutiles. Ici, l’objectif est de créer un minimum de structure pour que chaque lead finisse dans un état exploitable : non traité, qualifié, rejeté, opportunité créée, perdu, gagné.
Un schéma simple (et suffisant pour décider) repose sur 4 champs obligatoires :
- Lead Source (source normalisée : Google Ads, SEO, LinkedIn Ads, Email, Salon, Partenaire, etc.) ;
- Campaign (nom de campagne ou utm_campaign) ;
- Date de création et Date de passage en opportunité ;
- Raison de perte (liste courte, imposée) pour apprendre vite.
Pour éviter les débats d’attribution, écrivez une règle et tenez-vous y. Exemple pragmatique : « la source est celle du premier touch si le cycle de vente dépasse 30 jours, sinon last touch ». Ce n’est pas “la vérité”, c’est un modèle.
« All models are wrong, but some are useful. » — George E. P. Box, Science and Statistics (1976)
Votre priorité est de rendre la règle stable dans le temps, afin de comparer des périodes.
Pour augmenter la valeur du CRM sans l’alourdir, ajoutez seulement deux pratiques (souvent plus impactantes qu’un “nouveau pipeline”) :
- Une étape “acceptée par les sales” (ex. SAL : Sales Accepted Lead) : cela vous donne un KPI de qualité du marketing qui ne dépend pas du closing. Un lead peut être “bon” même si le deal est perdu pour raison budget/timing.
- Un dictionnaire de raisons de perte “courtes et actionnables” (5–8 max). Exemples :
pas le bon segment,budget insuffisant,timing > 6 mois,déjà équipé,pas de réponse,perdu sur concurrence. Si vous en avez 30, personne ne les remplit ; si vous en avez 5, elles sont comparables.
Petite règle de gouvernance qui change tout : si un champ est nécessaire au ROI, il ne doit pas être optionnel (ou alors il doit être rempli automatiquement). Sinon, vos “KPIs” mesureront surtout la discipline de saisie.
Relier opportunités et factures : la pièce manquante (et la plus rentable)
La plupart des erreurs de ROI viennent de la dernière jonction : l’opportunité est “gagnée”, mais la facturation part dans un ERP/compta sans identifiant commun. Résultat : vous mesurez des « deals » et non des euros facturés. La solution n’est pas forcément une intégration coûteuse ; c’est souvent un identifiant partagé.
Mise en pratique : imposez un Deal ID (ou Opportunity ID) unique et immuable dans le CRM, puis faites-le remonter dans la compta au moment de créer la facture. Si ce n’est pas possible, utilisez un identifiant de substitution : numéro de devis signé, numéro de commande, ou combinaison (clientid + datesignature + montant) avec règles de rapprochement. L’important est de pouvoir faire une jointure fiable.
Pour que la jointure tienne dans la vraie vie, prévoyez dès le départ les “cas pénibles” :
- Acomptes : une opportunité peut générer plusieurs factures ; votre ROI doit agréger les factures liées au même Deal ID.
- Avoirs / remises : si vous ignorez les avoirs, vous sur-estimez le gain. Idéalement, rapprochez aussi les avoirs au Deal ID (ou au moins au client + période).
- Factures multi-lignes : utile si vous voulez attribuer la marge par type d’offre ; sinon, restez au niveau “facture” pour démarrer.
- Décalage de période : deals gagnés en fin de mois, factures émises le mois suivant. Décidez si vous pilotez “au mois de facture” (compta) ou “au mois de closing” (sales), mais ne mélangez pas dans le même KPI.
Ensuite, choisissez votre niveau de vérité :
- niveau 1 : CA facturé attribué (simple, rapide) ;
- niveau 2 : marge brute attribuée (meilleur pour arbitrer) ;
- niveau 3 : marge nette après coûts variables spécifiques (plus fin, plus long).
Exemple chiffré (illustratif) : une campagne LinkedIn coûte 6 000 € sur un mois. Elle génère 40 leads, 10 opportunités, 2 clients. Facturation : 18 000 € et 9 000 € sur deux mois suivants. Si votre marge brute est 50 %, la marge attribuable est 13 500 €. ROI brut = (13 500 – 6 000) / 6 000 = 1,25. La lecture business devient claire : rentable si la trésorerie supporte le délai et si le volume est reproductible.
Repère “terrain” : en France, la facture a aussi une valeur documentaire (numérotation, conservation, etc.). Le fait d’avoir un identifiant commun CRM ↔ facture vous aide autant pour le ROI que pour la traçabilité interne (et, selon les organisations, pour répondre plus vite à des questions finance/contrôle de gestion).
KPIs fiables : passer de “leads” à des décisions budgétaires
Une fois campagnes, CRM et factures reliés, vos KPI changent de nature. Le ROAS (Return On Ad Spend) devient un indicateur de pilotage publicitaire : CA attribué / dépenses pub. Mais pour décider à l’échelle de l’entreprise, vous regarderez plutôt :
- CAC : (dépenses marketing + part des coûts commerciaux) / nouveaux clients ;
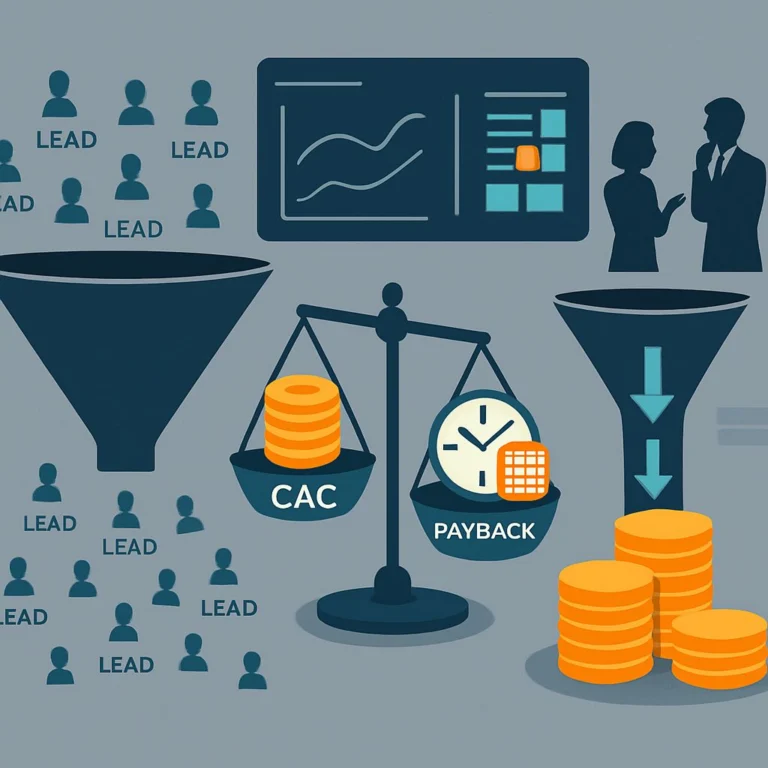
- Payback (délai de retour) : temps nécessaire pour que la marge cumulée rembourse le CAC ;
- Taux de conversion par étape : visite → lead → opportunité → client.
Exemple chiffré (illustratif) sur un trimestre : 30 000 € de dépenses marketing, 15 nouveaux clients, CAC marketing = 2 000 €. Si la marge brute moyenne du 1er contrat est 3 000 €, le payback est inférieur à un contrat. Si, au contraire, la marge n’est que de 1 000 €, vous avez un problème soit de pricing, soit de qualité de leads, soit de ciblage.
Pour éviter les tableaux “impressionnistes”, associez chaque KPI à une décision. Exemple simple :
| KPI | Question à trancher | Décision typique |
|---|---|---|
| % CA facturé attribué | Nos données sont-elles exploitables ? | Prioriser tracking/CRM avant d’optimiser les pubs |
| CAC (nouveaux clients) | Peut-on augmenter le budget sans dégrader l’économie ? | Accélérer / plafonner / retravailler l’offre |
| Payback (marge) | La trésorerie supporte-t-elle la croissance ? | Ajuster mix canaux / conditions commerciales |
| Taux lead→opp | Les leads sont-ils qualifiés ? | Revoir ciblage, landing, qualification |
| Taux opp→gagné | Le pipe est-il “vrai” ? | Renforcer sales enablement, pricing, objection handling |
| Marge par source | Quel canal apporte les meilleurs clients ? | Réallouer budgets et efforts |
Pour garder les KPI lisibles par un dirigeant, limitez le tableau de bord à 6 à 8 indicateurs maximum, structurés comme un entonnoir. Astuce de présentation : reprenez des règles simples de structuration (un titre, des sous-titres, une hiérarchie visuelle) exactement comme on structure un contenu web avec des balises. Même logique, autre support.
Enfin, pour éviter de pénaliser les canaux “haut de funnel”, pensez en cohortes : au lieu de regarder uniquement “ROI du mois”, suivez aussi “ROI des leads acquis en mois M, facturés sur M+1, M+2…”. C’est souvent la seule manière de juger proprement des leviers à cycle long (SEO, contenus, partenariats, événements).
Attribution, multi-canal, “dark social” : rester cohérent sans se mentir
Plus vous mesurez, plus vous voyez des zones grises : un prospect clique sur une pub, revient en SEO, demande une démo via un email transféré, puis signe après un salon. La tentation est de chercher “l’attribution parfaite”. Elle n’existe pas, surtout en B2B, où les cycles sont longs et multi-interlocuteurs.
Votre objectif opérationnel est ailleurs : une attribution suffisamment bonne pour décider. Deux méthodes pragmatiques :
- Attribution mono-touch assumée (first ou last touch), stable dans le temps ;
- Double lecture : first touch pour l’acquisition, last touch pour l’activation (ce qui fait avancer le deal).
Le “dark social” (liens partagés dans Slack/Teams, WhatsApp, emails transférés) sera souvent classé en Direct. Plutôt que de “combattre” le direct, utilisez-le comme un signal : si le Direct augmente après une campagne identifiable (TV locale, événement, partenariat, RP, webinar), cela peut refléter une hausse de notoriété. La cohérence, ici, vient de la méthode :
- vous gardez une attribution stricte pour les décisions d’achat média ;
- vous acceptez une zone “notoriété/direct” et vous la suivez dans le temps, sans la sur-interpréter.
Pour les plateformes publicitaires, l’import de conversions offline (quand une vente se conclut hors ligne) améliore aussi la lecture et l’optimisation, à condition d’utiliser les identifiants corrects et de respecter le consentement. Google Ads documente l’import de conversions hors connexion : Import de conversions hors connexion — Google Ads. Ce n’est pas obligatoire pour calculer votre ROI interne, mais c’est utile si vous pilotez des budgets médias.
Dernier point de méthode (souvent oublié) : ne changez pas de modèle d’attribution toutes les 3 semaines. Si vous changez, documentez la date de bascule et recalculer l’historique, sinon vous perdez toute comparabilité et vous relancez des débats “politiques” au lieu de trancher.
Contrôles de qualité : les 7 tests qui évitent de piloter à l’aveugle
La fiabilité ne vient pas d’un dashboard, mais de contrôles simples, répétés. Visez un rituel mensuel (30 minutes) avec ces tests :
1) Taux de leads sans source : % de leads dont utm_source est vide. Au-delà de 10-15 %, votre tracking fuit.
_Action typique_ : vérifier les formulaires, les redirections, les pages “merci”, et les intégrations (les UTM se perdent souvent entre sous-domaines ou outils de calendrier).
2) Doublons : % de leads dupliqués (même email ou téléphone). Au-delà de 5 %, le CAC est artificiellement dégradé.
Action typique : règle de déduplication (email/tél), et clarification “un lead = une personne” vs “un lead = une demande” (à choisir, puis appliquer).
3) Écarts CRM vs factures : montant “gagné” vs montant facturé sur la période. De gros écarts = problème de rapprochement ou de timing.
Action typique : distinguer “deal gagné” (sales) et “facture émise” (finance) dans deux graphiques séparés, puis créer une vue “cohortes” pour réconcilier.
4) Délai moyen lead → opportunité : s’il s’allonge, ce n’est pas un problème “marketing”, c’est souvent un problème de traitement.
Action typique : SLA (ex. contact sous 24–48h), alertes, ou routage automatique. Même une règle simple améliore fortement la conversion.
5) Taux d’opportunités sans campagne : signe que la saisie CRM est optionnelle dans la vraie vie.
Action typique : pré-remplissage par défaut via UTM, ou rendre le champ obligatoire au passage en opportunité.
6) Part du CA attribué au marketing : à définir et suivre. Si elle fait le yoyo sans explication, l’attribution est instable.
Action typique : figer une règle d’attribution (first/last/double lecture) et publier une note méthodologique d’une page.
7) Cohérence des coûts : dépenses médias réelles (factures plateformes) vs coûts importés dans le reporting. Le ROI se casse souvent ici.
Action typique : utiliser comme source de vérité les factures / exports plateformes, et verrouiller la période (ex. “coûts au mois de dépense” vs “coûts au mois de diffusion”).
Ces tests ne demandent pas un data warehouse. Un export CSV du CRM + un export compta + un tableau de rapprochement suffisent pour démarrer. L’objectif est de gagner en fiabilité avant de gagner en sophistication.
Action à mener la semaine prochaine : choisissez un seul indicateur de vérité et rendez-le non négociable : % du chiffre d’affaires facturé du mois rattaché à une source/campagne identifiable. Fixez un objectif de qualité (par exemple 85 %), mesurez-le chaque lundi, et corrigez le maillon qui fuit (formulaires, CRM, facturation).